Lavori nelle Forze armate o di polizia? Prima di pagare l’IMU controlla questa regola

- Laurea in architettura d'interni
Uno sguardo sui benefici tributari e le esenzioni previsti dalla normativa per chi serve lo Stato, con un focus approfondito sulle regole applicative e le ultime indicazioni della Cassazione in materia di IMU.
Guarda il video
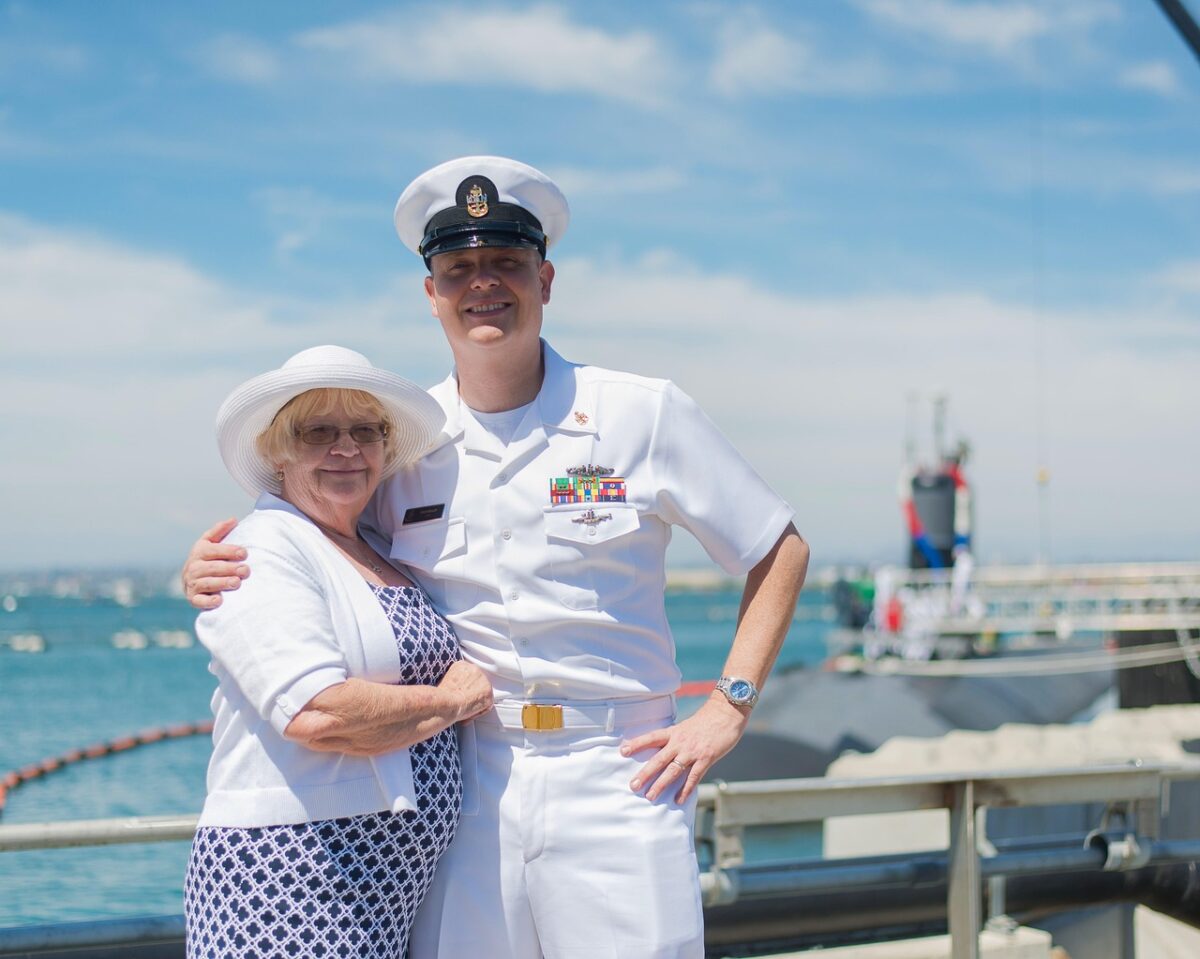
L’imposta municipale ( IMU) riguarda il possesso di fabbricati, aree edificabili e terreni. L’esonero principale riguarda l’abitazione principale. Ai sensi dell’articolo 1, commi 740 e 741, della legge n. 160/2019 non costituisce presupposto d’imposta l’immobile nel quale il possessore dimora abitualmente e risiede anagraficamente. Per il personale delle Forze armate e delle Forze di polizia la regola cambia. Infatti a tal riguardo la legge riconosce le frequenti necessità di spostamento legate al servizio. L‘articolo 1, comma 741, lettera c), numero 5), della legge n. 160/2019 parifica all’abitazione principale l’unico immobile posseduto e non locato. La misura si applica al personale in servizio permanente delle Forze armate, delle Forze di polizia a ordinamento militare e civile, del Corpo nazionale dei vigili del fuoco e della carriera prefettizia. Non occorre avere la residenza anagrafica né la dimora abituale nell’immobile.
Immobile sfitto e assenza di utenze domestiche
La Corte di Cassazione, con l’ordinanza 21 luglio 2026, n. 23705, ha chiarito i confini della norma. A quanto pare un Comune aveva contestato l’esenzione a un militare proprietario di una casa priva di allacci ai servizi di gas, luce e acqua. I giudici di legittimità hanno ribaltato di fatto la decisione municipale. L’agevolazione costituisce una causa autonoma di esenzione. La mancanza di utenze attive e il mancato utilizzo effettivo dell’immobile non annullano il diritto al beneficio fiscale. Chi lavora in missione lontano da casa per lunghi periodi non deve mantenere attivi i contratti di fornitura per evitare il prelievo fiscale. Il divieto di locazione rimane l’unico vincolo d’uso previsto dalla legge, insieme all’esclusione delle categorie di lusso A/1, A/8 e A/9.
Il vincolo della dichiarazione tempestiva e l’invio telematico
L’esenzione richiede una presentazione formale fondamentale. L’articolo 1, comma 769, della legge n. 160/2019 impone di attestare i requisiti nel modello di dichiarazione IMU. La scadenza è fissata al 30 giugno dell’anno successivo a quello in cui sorge il diritto. Con l’ordinanza n. 28931 del 18 ottobre 2023, la Cassazione ha stabilito che la mancata presentazione entro il termine comporta la decadenza dall’agevolazione per l’anno di riferimento. Una volta trasmesso il modulo nei tempi giusti, l’attestazione resta valida anche per gli anni successivi se non cambiano le condizioni. Il decreto legislativo 7 agosto 2026, n. 147 ha introdotto l’obbligo di trasmissione esclusivamente telematica tramite modello unico nazionale. I comuni non possono più richiedere modulistiche cartacee o regolamenti locali difformi.
Quali i limiti applicativi e i controlli necessari
La Corte di Cassazione, con la sentenza n. 22593 del 9 agosto 2024, ha ricordato che questo speciale regime decorre dal 1° luglio 2013 e non si applica alle annualità precedenti. L’esenzione protegge la casa di proprietà del dipendente, non gli alloggi di servizio messi a disposizione dall’amministrazione. Gli accertamenti locali non possono inventare paletti non scritti nel testo di legge. Se il contribuente dimostra l’appartenenza ai ruoli in servizio permanente, l’assenza di altri immobili agevolati e il mancato affitto, il Comune deve applicare l’esenzione.