
Dal 2027 ristrutturare casa potrebbe essere meno conveniente: tutte le novità sui bonus

- Laurea in architettura d'interni
Dalla riduzione delle detrazioni per le prime case alla cancellazione dei bonus arredo, ecco il quadro delle novità tributarie che dobbiamo aspettarci dal prossimo anno, tra benefici e ristrettezze.
Guarda il video
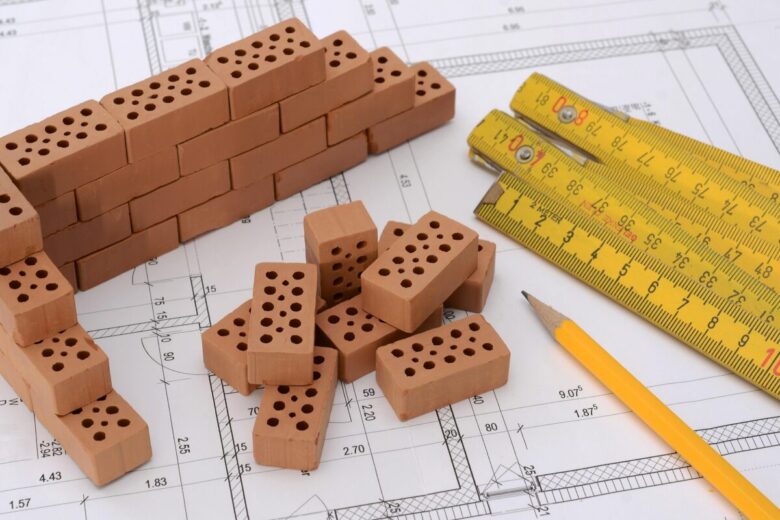
Con l’imminente revisione del Testo Unico delle Imposte sui Redditi si ridefiniscono i parametri di detraibilità per gli interventi di recupero edilizio. Le percentuali di recupero Irpef attualmente in vigore subiscono così un ridimensionamento netto. Viene trasformata di fatto la pianificazione finanziaria di chi sostiene le spese di manutenzione. Dal 2027 il limite di spesa massimo ammesso crolla da 96mila a 48mila euro, sia per la prima abitazione che per le unità secondarie, penalizzando così la portata economica degli interventi. Si continua comunque a tutelare anche gli inquilini in affitto e i comodatari, a patto che questi sostengano direttamente i costi e presentino una capacità fiscale sufficiente per assorbire le quote decennali.
Il dimezzamento del limite massimo di spesa per un’unica unità immobiliare incide così direttamente sull’ammontare complessivo dello sconto fiscale. L’aliquota di detrazione sulla prima casa di conseguenza la vedremo scende dal cinquanta al trentasei per cento, spalmata in dieci quote annuali di pari importo. Per le seconde case la percentuale si riduce al trenta per cento. Una misura questa destinata a rimanere stabile per i prossimi anni. Tale scaglione differenziato introduce una distinzione marcata tra l’immobile adibito ad abitazione principale e le proprietà accessorie. La conseguenza più evidente sarà la riduzione degli investimenti immobiliari, destinati esclusivamente alla rendita locativa o alle vacanze.
Soggetti beneficiari e gestione delle capienze fiscali
La normativa fiscale mantiene per il 2027 la platea dei soggetti aventi diritto, non limitando il beneficio ai soli titolari della proprietà. Possono accedere alle agevolazioni i proprietari, i nudi proprietari, i locatari con regolare contratto d’affitto registrato e i comodatari che sostengono direttamente le spese relative agli interventi. Se questa apertura da un lato garantisce la continuità della misura per chi detiene un diritto reale di godimento, dall’altro impone un’attenta verifica delle garanzie contrattuali prima dell’inizio delle opere.
La detrazione necessita della capienza Irpef del contribuente. L’assenza di capienza fiscale capovolge di fatto la convenienza dell’operazione, poiché le quote annuali non utilizzate non possono essere riportate negli esercizi successivi né chieste a rimborso. Chi versa in un regime fiscale agevolato, come il regime forfettario per le partite IVA, o chi possiede redditi bassi rischia di perdere del tutto l’efficacia del beneficio fiscale, non potendo più di fatto scaricare le spese sostenute dalle imposte dirette.
Foto di Gerd Altmann da Pixabay
L’incognita sugli arredi e i vincoli di fatturazione
L’assenza di riferimenti espliciti al bonus per l’acquisto di grandi elettrodomestici e mobili all’interno dei recenti testi legislativi segna la probabile fine della misura entro il 2027. Attualmente fruibile al cinquanta per cento per i prodotti ad alta classe energetica collegati a ristrutturazioni, l’agevolazione richiede la massima attenzione contabile. La cancellazione del bonus arredi colpirà soprattutto le famiglie impegnate nella ristrutturazione completa dei vani interni, costringendole così ad anticipare gli acquisti entro la fine del quadro normativo vigente.
Da sottolineare infine che l’inizio dei lavori di ristrutturazione deve risultare tassativamente antecedente rispetto alla data di emissione delle fatture d’acquisto per l’arredamento. Un errore nella sequenza dei pagamenti o nelle causali dei bonifici bancari comporta automaticamente l’esclusione definitiva dall’agevolazione. I bonifici parlanti dovranno riportare in modo impeccabile il codice fiscale del beneficiario della detrazione e la partita IVA della ditta venditrice. Il rinvio delle decisioni finanziarie oltre l’anno in corso esporrà il contribuente a una drastica perdita di potere detratto.
Dal 2027 ristrutturare casa potrebbe essere meno conveniente – tutte le novità sui bonus: foto e immagini
- Borsa di pastore – Capsella bursa-pastoris
- Dal 2027 ristrutturare casa potrebbe essere meno conveniente: tutte le novità sui bonus
- Video – Quei piccoli graffi sull’induzione sembrano permanenti: in questo modo possono diventare quasi invisibili
- Quei piccoli graffi sull’induzione sembrano permanenti: in questo modo possono diventare quasi invisibili